
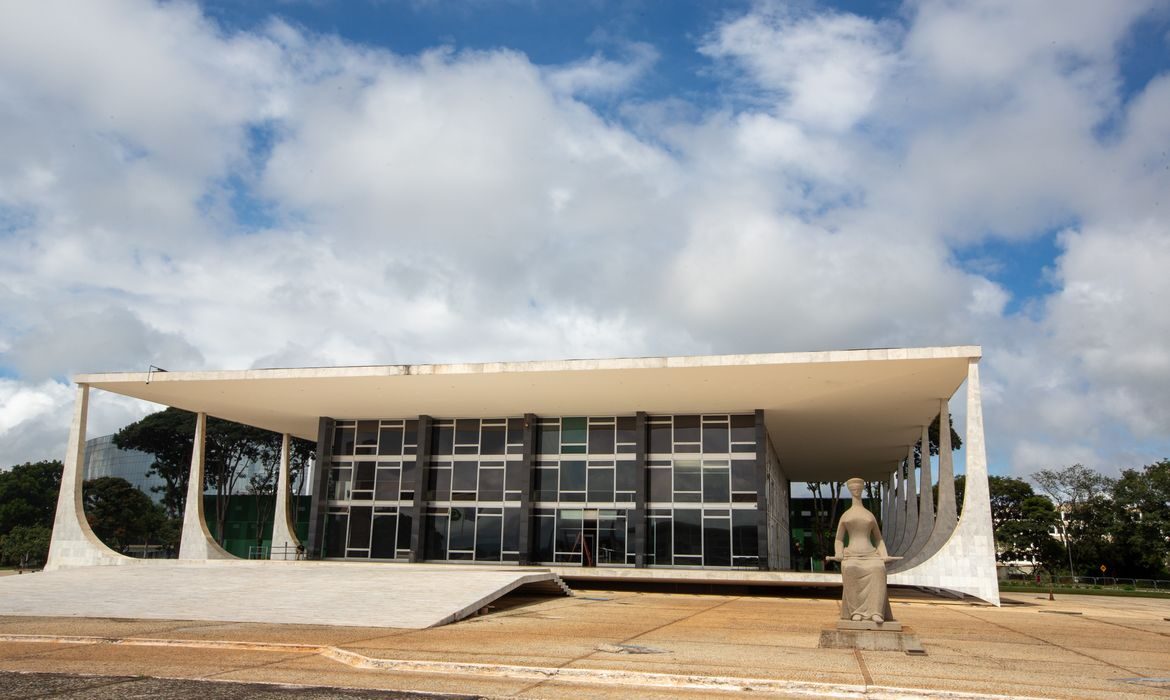
O Supremo Tribunal Federal (STF) estabeleceu nesta quarta-feira (7) que os créditos presumidos do ICMS não devem compor a base de cálculo do PIS e da Cofins. A medida, que afeta diretamente as finanças da União, provocará um impacto de R$ 16 milhões nos cofres federais e uniformizará o entendimento jurídico sobre o tema em todo o país.
Entenda o julgamento no supremo A controvérsia jurídica teve início na mais alta Corte do país em 2014. Por um placar de 7 votos a 4, os ministros do plenário concluíram que esses incentivos fiscais concedidos pelos estados e pelo Distrito Federal não se enquadram no conceito de faturamento ou receita das companhias, ficando, portanto, imunes à incidência de tributos federais.
O recurso da união Os magistrados rejeitaram o recurso apresentado pela União, que tentava reverter um entendimento anterior do Tribunal Regional Federal da 4ª Região (TRF4), localizado em Porto Alegre. O tribunal regional já havia determinado que os créditos funcionam como uma renúncia fiscal dos estados e, por essa razão, não podem sofrer taxação da União.
O impacto econômico e a tese fixada Os créditos presumidos funcionam como incentivos econômicos adotados por administrações estaduais para abater o valor devido do Imposto sobre Circulação de Mercadorias e Serviços. Com o encerramento do julgamento, o plenário firmou o seguinte entendimento: “Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS”.
A determinação da Suprema Corte possui efeito vinculante, o que significa que a diretriz jurídica firmada agora precisará ser seguida obrigatoriamente por todas as instâncias do Poder Judiciário em litígios semelhantes que tramitam pelo Brasil.
Fonte: Agência Brasil